

1 mars 2024
Retour sur le rapport sur la CSRD publié par la Délégation aux entreprises (DAE) sur la CSRD

En février dernier, la délégation sénatoriale aux entreprises publie, sous l’impulsion des sénatrices Anne-Sophie ROMAGNY et Marion CANALÈS, un rapport sur la directive du 14 décembre 2022, dite CSRD, Corporate Sustainability Reporting Directive, qui harmonise le cadre normatif de l’information extra-financière (ou rapport de durabilité) des entreprises.
Le rapport souligne que l’objectif principal de la CSRD est « de garantir une information de durabilité de meilleure qualité, fiable et comparable, limitant ainsi les allégations mensongères et permettant à l’entreprise de construire une stratégie de durabilité ». Le manque d’harmonisation des informations extra-financières transmises entre les entreprises européennes a nécessité un cadre réglementaire européen. Dans la mesure où les obligations imposées aux entreprises françaises sont antérieures à celles européennes, il s’agit d’un « atout par rapport à d’autres entreprises dans le monde, qui arriveront plus tard dans ce processus de reporting ».
La CSRD introduit de nouvelles modalités
- Un champ d’application élargi : plus de sociétés sont concernées par les obligations de reporting, et en particulier toutes les sociétés (sauf micro-entreprises) cotées sur les marchés réglementés européens ;
- Un renforcement et une standardisation des obligations de reporting en s’appuyant sur des normes européennes harmonisées
- Une localisation unique : le reporting de durabilité sera publié dans une section dédiée du rapport de gestion ;
- Un format numérique imposé : le rapport de gestion sera publié dans un format électronique unique européen ;
- Une vérification obligatoire de l’information par un commissaire aux comptes ou un organisme tiers indépendant (au choix des États), dans un premier temps avec un niveau d’assurance « modérée ».
Une triple nécessité à l’origine de la directive
- Exemplarité : « Il appartient désormais à tout dirigeant et tout organe d’administration d’une entreprise de s’interroger systématiquement, avant toute prise de décision, sur la pertinence, la cohérence et l’efficience des décisions qu’il s’apprête à prendre, sous le prisme des enjeux sociaux et environnementaux ».
- Compétitivité : « La directive a donc clairement une portée extra-territoriale car elle induit que les entreprises étrangères concernées devront s’organiser et se transformer. Cela permettra de diffuser à l’échelle mondiale les valeurs de l’Union européenne, de promouvoir des standards européens économiques et non économiques, et sa vision de l’entreprise, en soumettant des sociétés non européennes à des exigences ESG, tout en garantissant au profit des sociétés européennes un « level playing field ».
- Finance durable : « Pour que le marché des investissements durables soit crédible, les investisseurs doivent disposer d’informations sur l’incidence en matière de durabilité qu’ont les entreprises dans lesquelles ils investissent. Sans ces informations, il est impossible d’orienter les financements vers des activités respectueuses de l’environnement et traduire en actes la bifurcation écologique impérative ».
Les enjeux de cette réglementation européenne
Pour les entreprises, les enjeux sont de trois natures : accéder aux financements, aux commandes publiques ainsi qu’aux marchés de demain.
La complexité de cette nouvelle réglementation réside également dans le fait que la création progressive d’autres « normes de reporting de durabilité détaillée, dites normes ESRS (European Sustainability Reporting Standards) permettant d’encadrer et d’harmoniser les publications des sociétés est prévue ». Les normes exigeront un audit obligatoire par un vérificateur indépendant et seront de plusieurs natures : universelles, spécifiques aux les PME cotées sur les marchés règlementés et sectorielles.
Perspectives d’évolution à l’horizon 2028
Les travaux des sénatrices et sénateurs soulignent que les entreprises ne sont pas encore totalement structurées pour appliquer la directive CSRD. Cependant, son ambition finale est d’élargir son champ d’application jusqu’à environ 50 000 sociétés en Europe et 7 000 en France d’ici 2028. L’appropriation d’un changement de paradigme par celle-ci est nécessaire pour atteindre cet objectif.

Source : rapport de la délégation aux entreprises du Sénat
Autres actualités
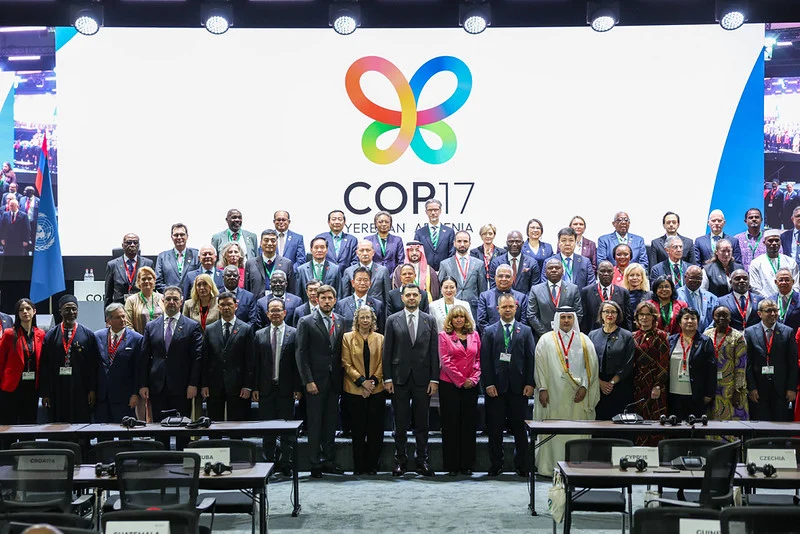
COP17 biodiversité : un nouveau cap pour accélérer l’action en faveur de la nature
2 novembre 2026
Réunie à Erevan en octobre 2026, la COP17 sur la biodiversité a marqué une nouvelle étape dans la mise en œuvre du Cadre mondial de Kunming-Montréal. Financements, protection des écosystèmes et mobilisation du secteur privé : retour sur les principales conclusions et leurs implications pour les entreprises.
- #Biodiversité #ONU

Soirée diplomatique : l’ONU à l’épreuve des nouveaux équilibres diplomatiques
30 octobre 2026
Diplomates et entreprises réunis pour décrypter les nouveaux équilibres internationaux et réfléchir à l’avenir du multilatéralisme et des Nations Unies.
- #ONU #Pacte mondial
Droits humains et achats responsables : trois fiches pratiques pour identifier et prévenir les risques
26 octobre 2026
Comment prévenir les atteintes aux droits humains dans sa chaîne d’approvisionnement ? Le Pacte mondial de l’ONU – Réseau France et l’ObsAR publient trois fiches pratiques pour aider les entreprises à identifier les risques liés à l’intérim, au matériel informatique et aux prestations intellectuelles, et à agir concrètement.
- #Achats responsables #Droits humains